○吉野川市老人福祉法施行細則
平成16年10月1日
規則第65号
(趣旨)
第1条 老人福祉法(昭和38年法律第133号。以下「法」という。)の施行については、法、老人福祉法施行令(昭和38年政令第247号)及び老人福祉法施行規則(昭和38年厚生省令第28号。以下「施行規則」という。)に定めるもののほか、この規則の定めるところによる。
2 福祉事務所長は、次に掲げる書類を作成し、常に、その記載事項について整理しておかねばならない。
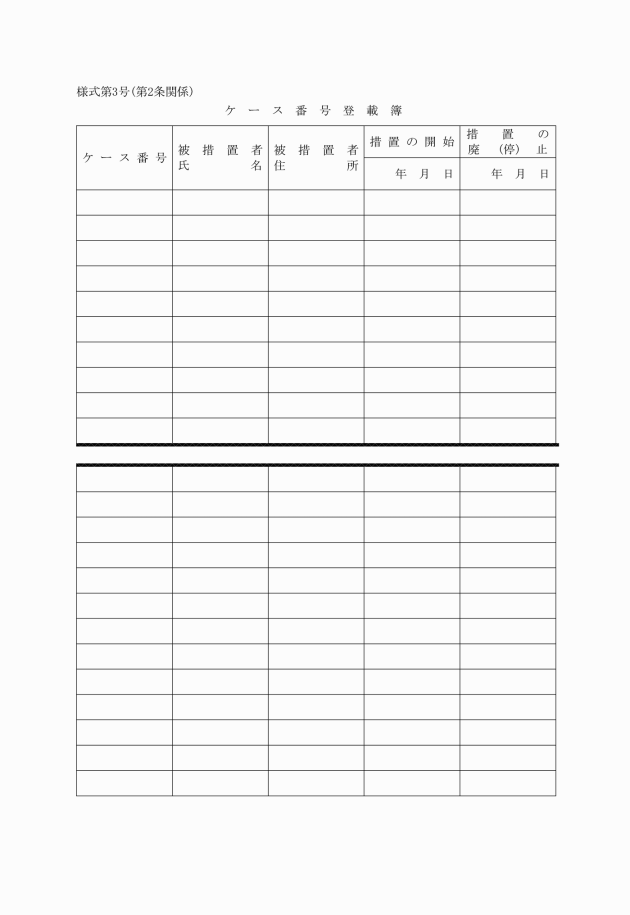
(1) ケース番号登載簿(様式第3号)
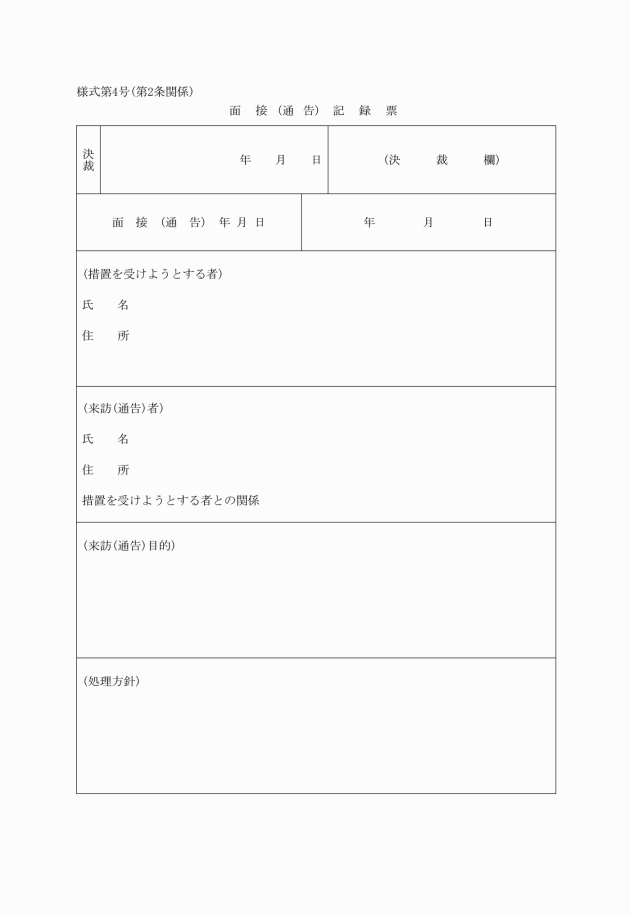
(2) 面接(通告)記録票(様式第4号)
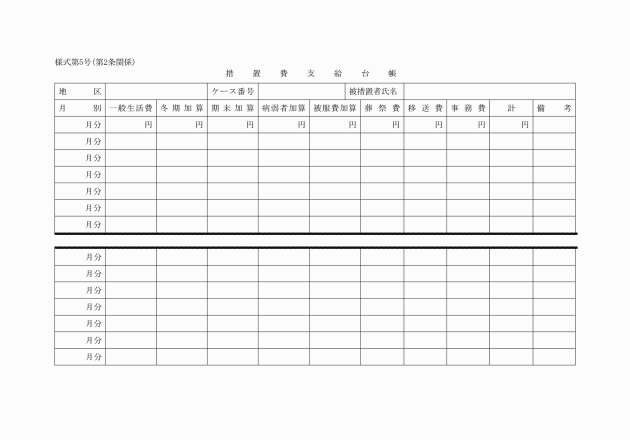
(3) 措置費支給台帳(様式第5号)
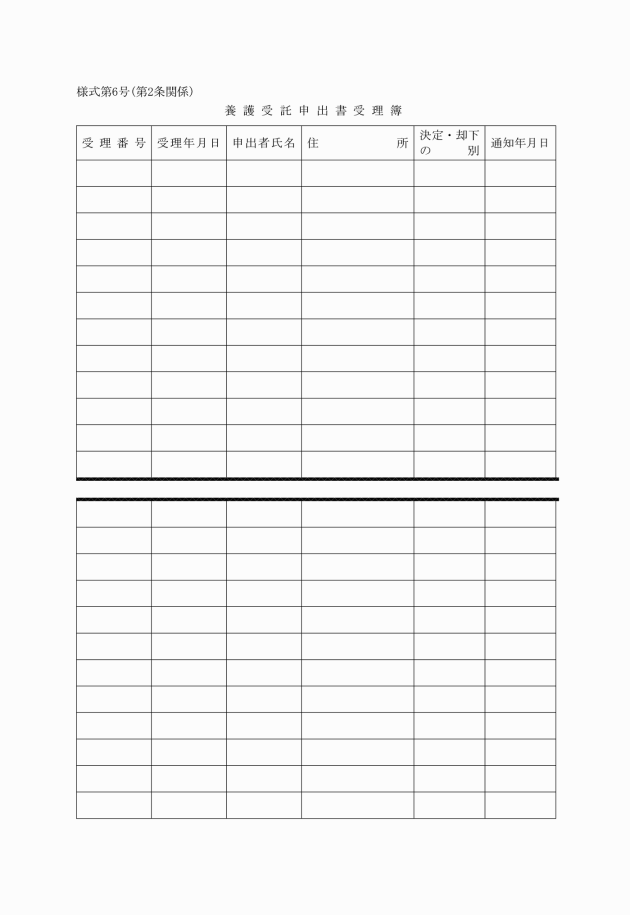
(4) 養護受託申出書受理簿(様式第6号)
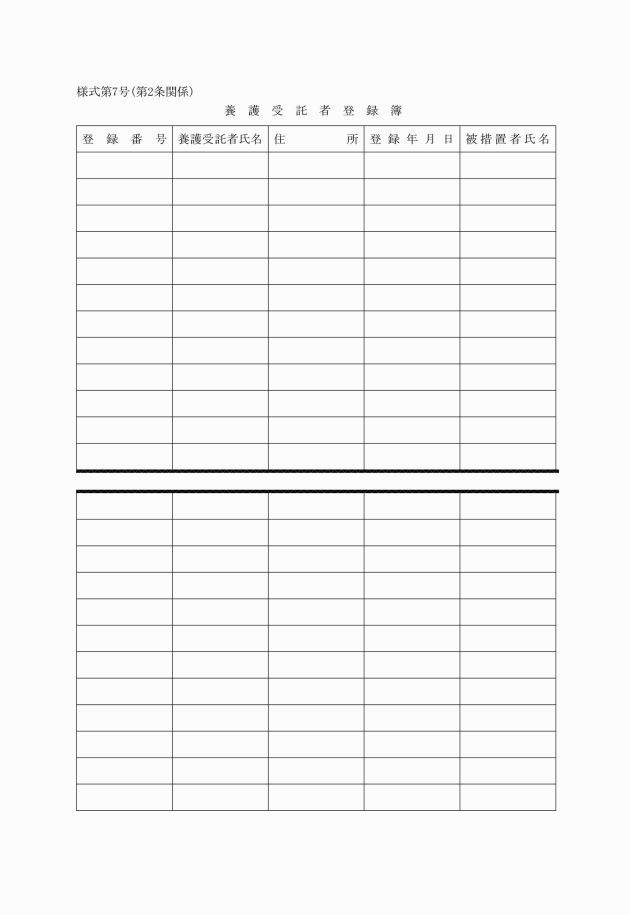
(5) 養護受託者登録簿(様式第7号)
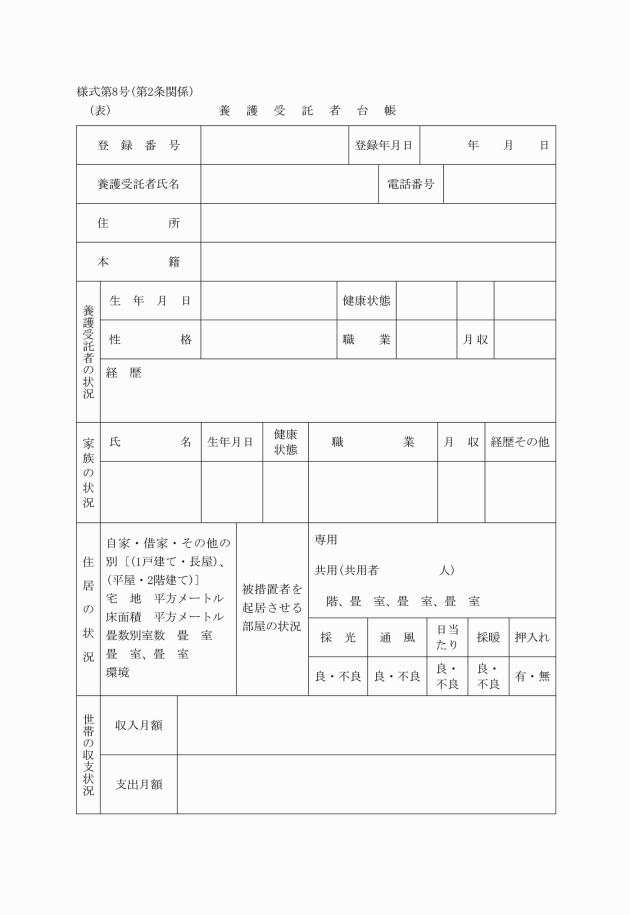
(6) 養護受託者台帳(様式第8号)
(居宅における介護等措置決定通知書)
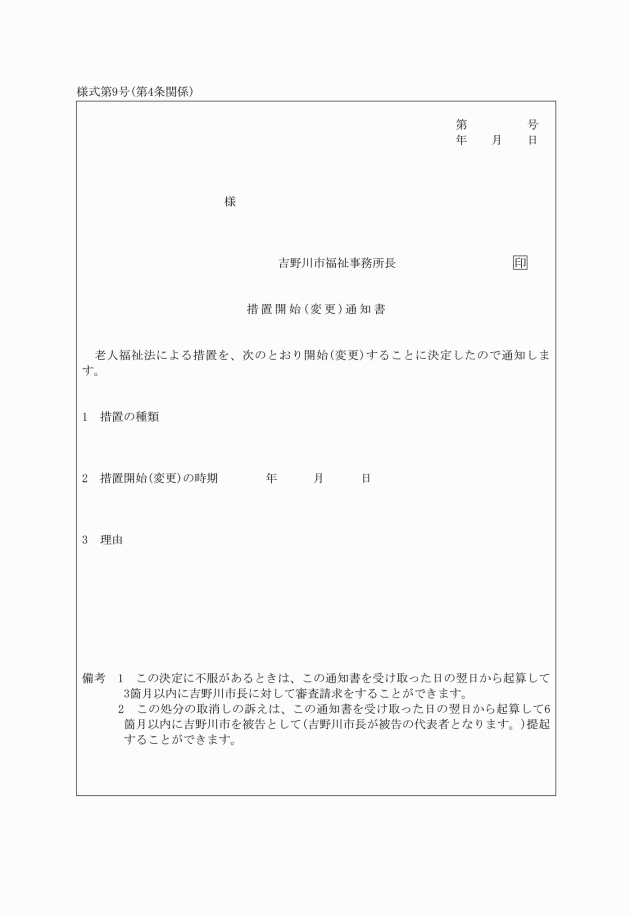
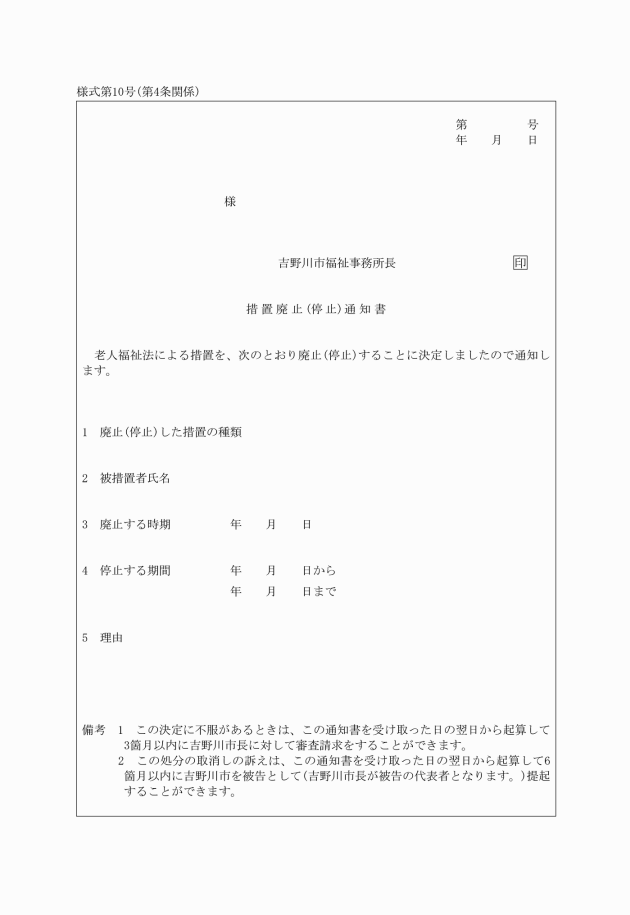
第3条 福祉事務所長は、法第10条の4第1項又は第2項の措置を開始、変更及び廃止又は停止を行ったときは、別に定めるところにより、それぞれ在宅被措置者に対し通知しなければならない。
(養護受託申出書等)
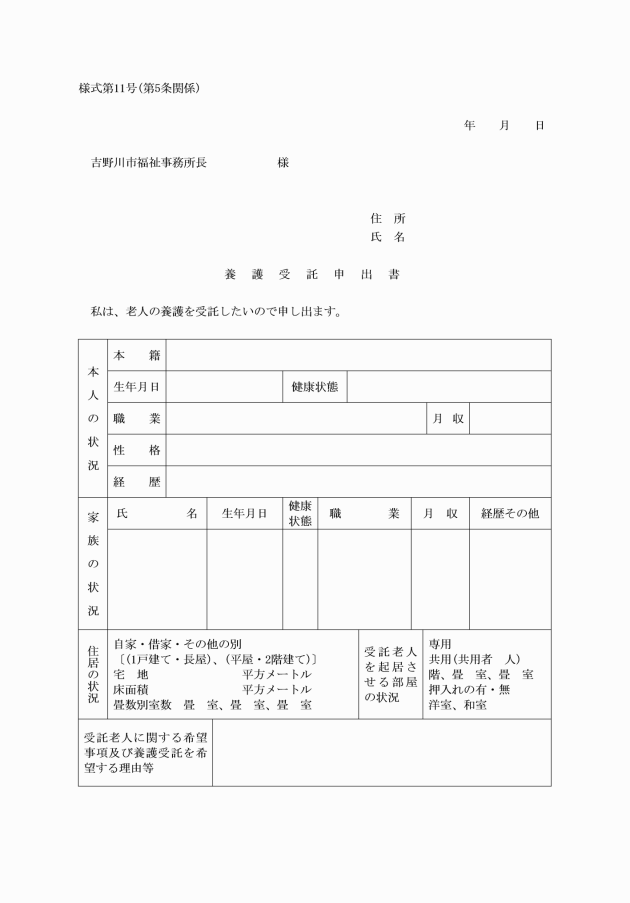
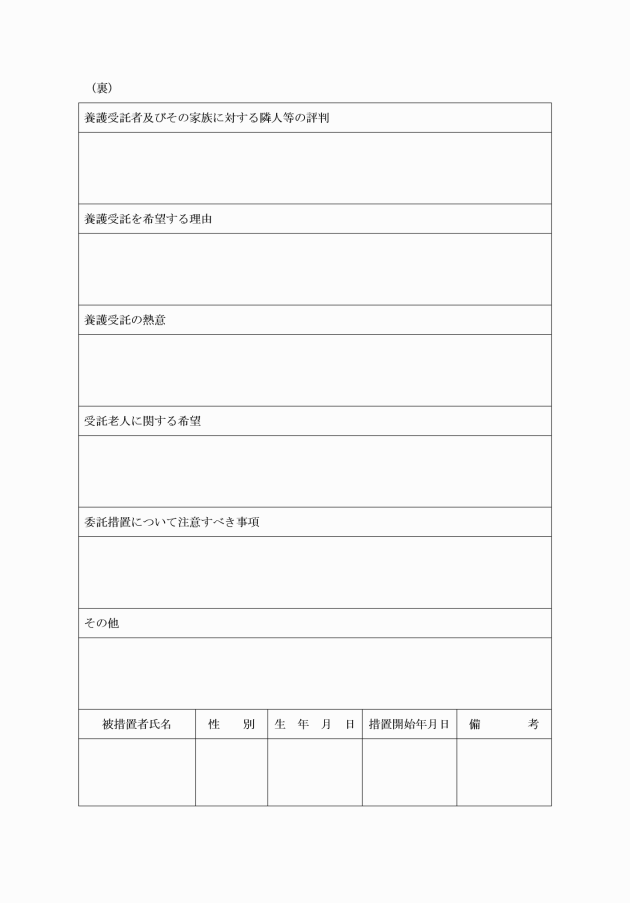
第5条 施行規則第1条の7の規定による申出は、様式第11号の養護受託申出書によらなければならない。
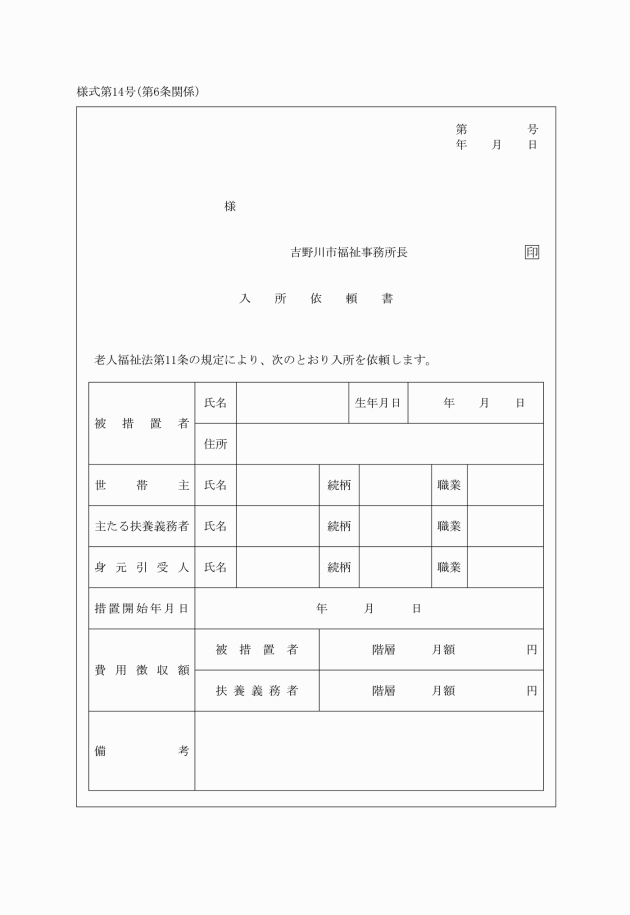
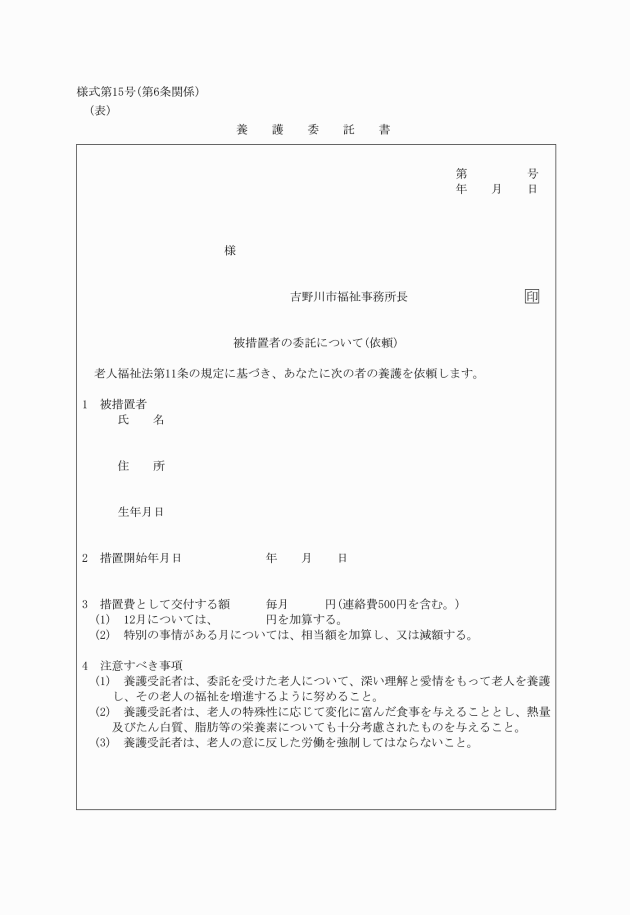
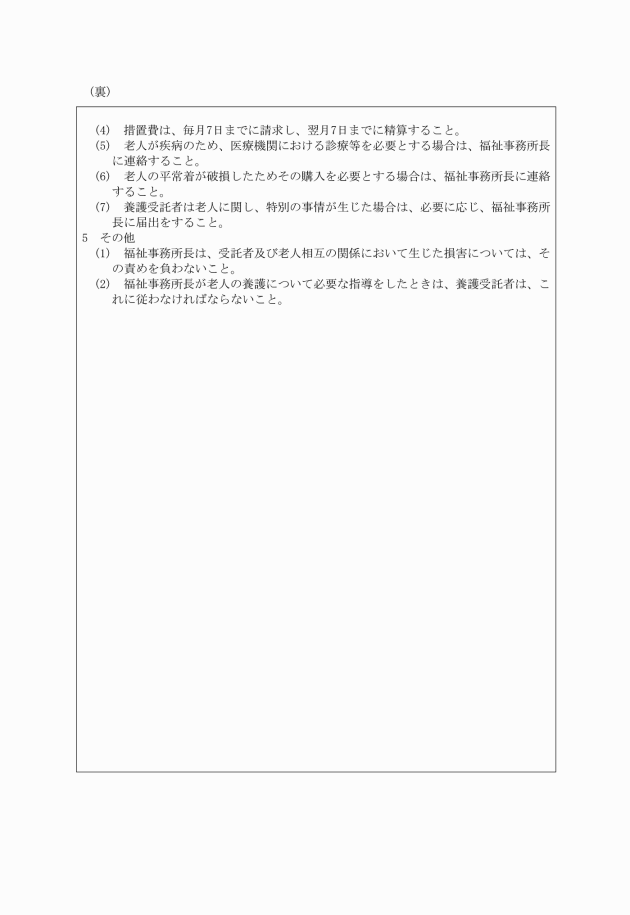
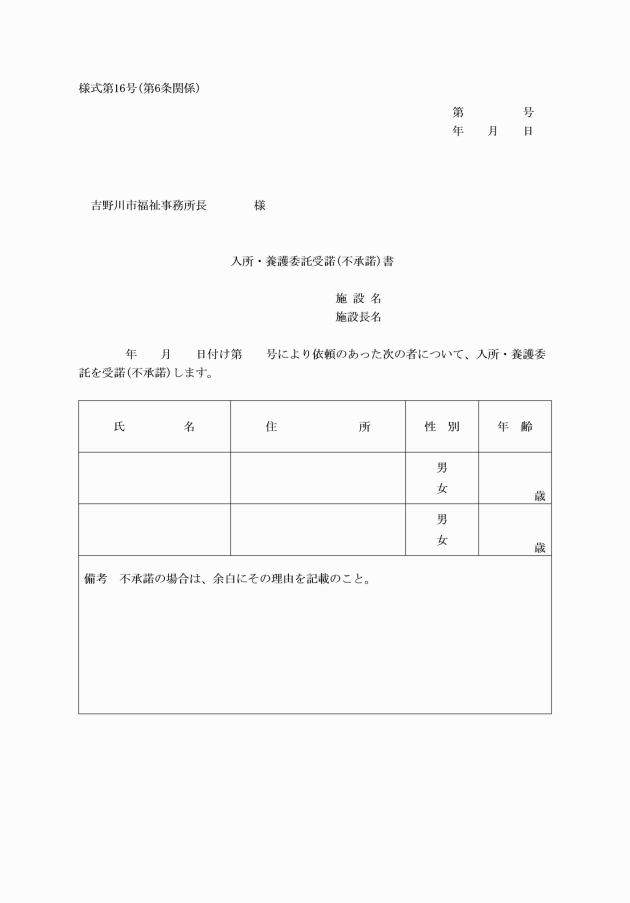
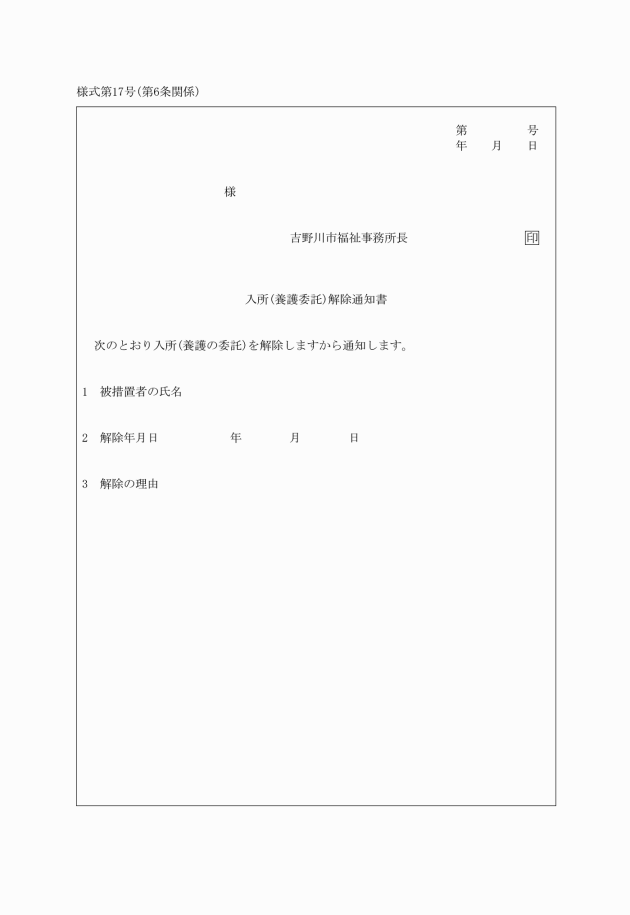
3 福祉事務所長は、老人ホームに入所させた者の措置を廃止又は養護受託者に委託した者の措置を廃止するときは、様式第17号の入所(養護委託)解除通知書により、それぞれ当該施設の長又は養護受託者に対し通知しなければならない。
(葬祭依頼書等)
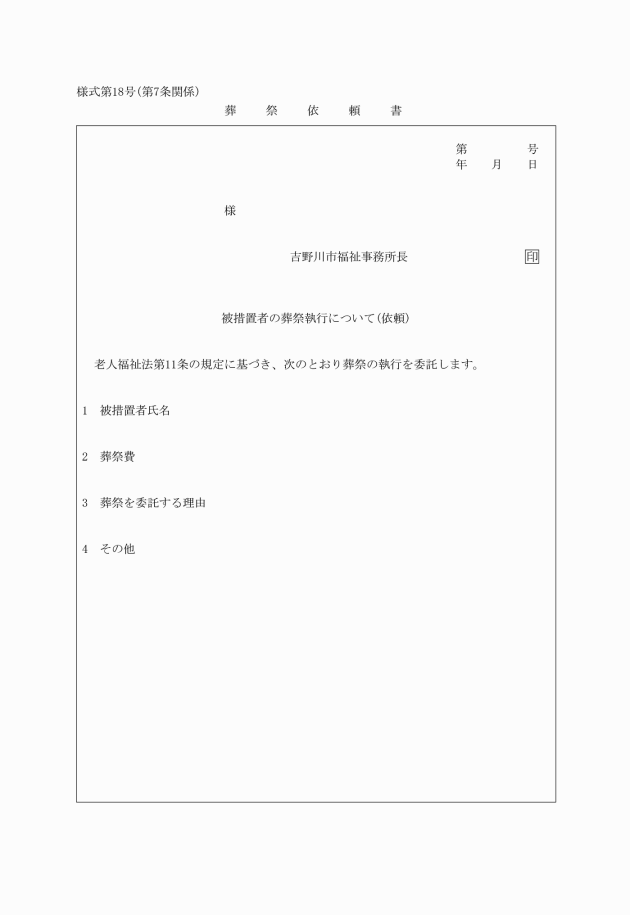
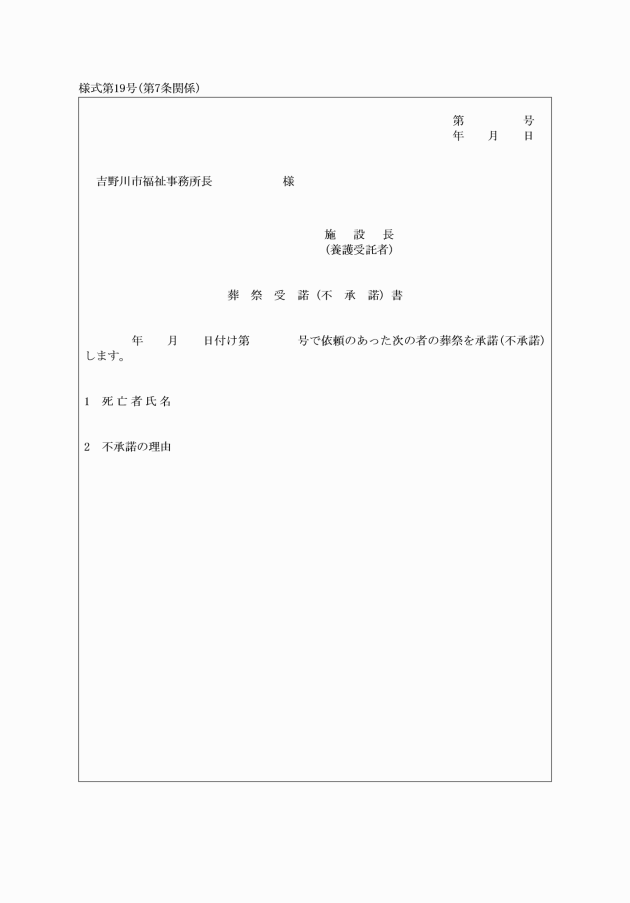
第7条 福祉事務所長は、法第11条第2項の規定によって、老人ホーム又は養護受託者にその葬祭を委託するときは、様式第18号の葬祭依頼書により、当該施設の長若しくは養護受託者に対し依頼しなければならない。
(要措置者通告)
第8条 民生委員その他の者は、法第10条の4第1項及び第11条第1項の措置を要すると認められる者を発見したときは、福祉事務所長に通告しなければならない。この場合において、福祉事務所長は、当該措置を要すると認められる者が他の町村長又は福祉事務所長の管轄に属する者であるときは、当該他の町村長又は福祉事務所長にこれを通報しなければならない。
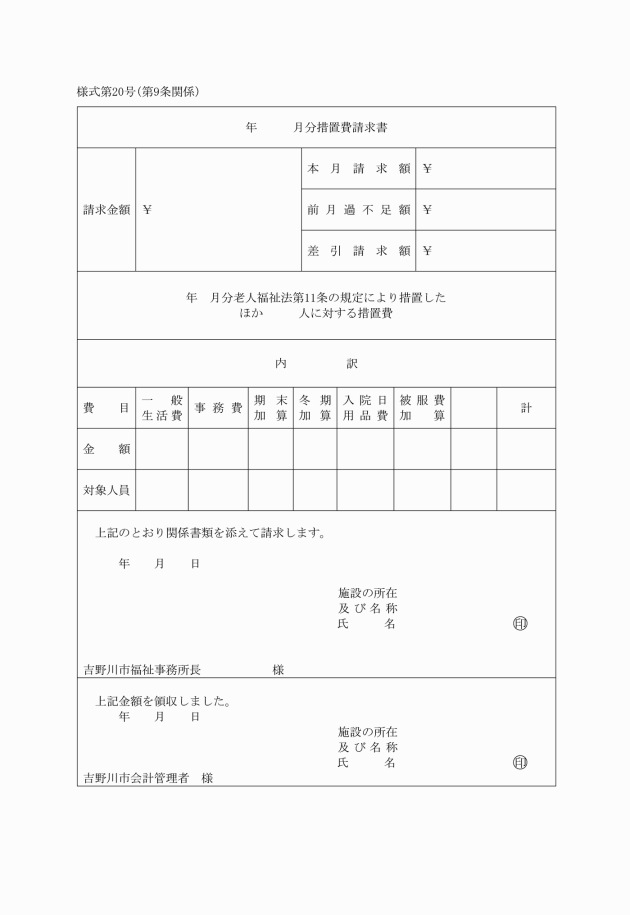
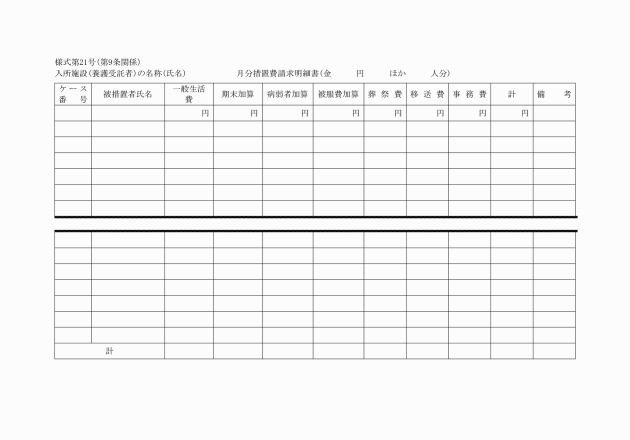
2 市長は、前項の請求書を受理したときは、これを審査し、速やかに措置費を当該老人ホームの長又は養護受託者に交付しなければならない。
(2) 法第11条第1項第2号の規定により市が措置を行った者 被措置者から費用を徴収するものとし、その額は、法第21条第3号の規定により市が支弁をする費用の額から、法第21条の2の規定により市が支弁をすることを要しない費用の額(介護保険給付を受けることができる者でない場合には、これに相当する額)を控除した額(ただし、その額を適用すれば生活保護を必要とする状態になる者については、0円)とする。
2 市長は、前項の費用の徴収を受ける者が災害、死亡その他やむを得ない理由により当該費用を徴収することが困難であると認めるときは、当該費用の全部又は一部を徴収しないことができる。
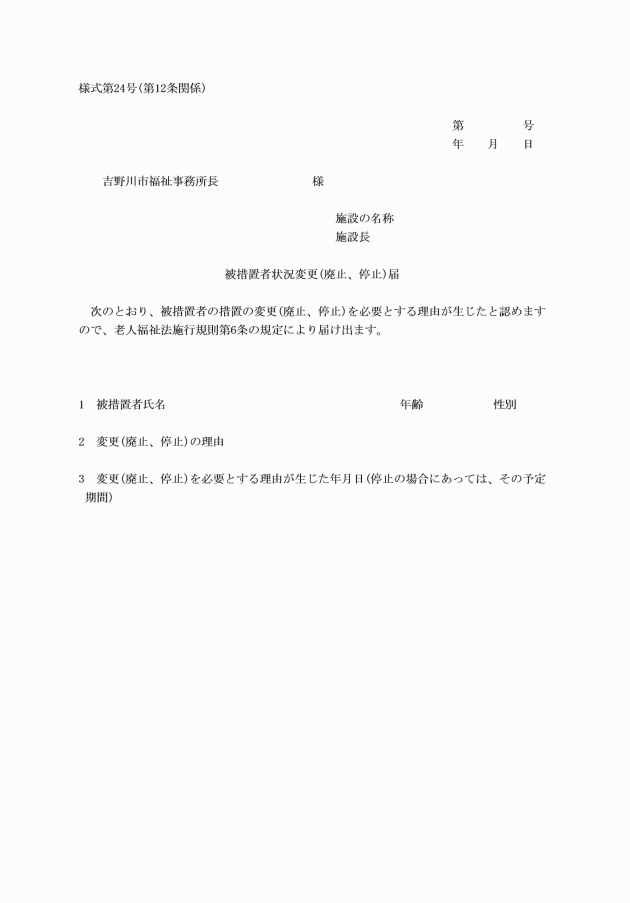
(被措置者状況変更届)
第12条 施行規則第6条の規定による届出は、様式第24号の被措置者状況変更届によらなければならない。
(措置の見直し)
第13条 福祉事務所長は、毎年、施設等被措置者の日常生活の動作等を調査し、措置の継続の要否について見直しを行うものとする。
附則
(施行期日)
1 この規則は、公布の日から施行する。
(経過措置)
2 この規則の施行の日の前日までに、合併前の鴨島町老人福祉法施行細則(平成5年鴨島町規則第2号)、川島町老人福祉法施行細則(平成5年川島町規則第10号)、山川町老人福祉法施行細則(平成5年山川町細則第1号)又は美郷村老人福祉法施行細則(平成5年美郷村規則第5号)の規定によりなされた処分、手続その他の行為は、それぞれこの規則の相当規定によりなされたものとみなす。
附則(平成17年4月1日規則第15号)
この規則は、公布の日から施行する。
附則(平成17年10月28日規則第40号)
この規則は、公布の日から施行する。
附則(平成18年3月24日規則第8号)
この規則は、平成18年4月1日から施行する。
附則(平成19年3月30日規則第11号)
この規則は、平成19年4月1日から施行する。
附則(平成28年3月31日規則第22号)
この規則は、平成28年4月1日から施行する。
附則(令和4年3月31日規則第12号)
この規則は、令和4年4月1日から施行する。
別表第1(第11条関係)
養護老人ホーム被措置者及び養護委託による被措置者費用徴収基準
対象収入による階層区分 | 費用徴収基準月額 | |
| 円 円 | 円 |
1 | 0~270,000 | 0 |
2 | 270,001~280,000 | 1,000 |
3 | 280,001~300,000 | 1,800 |
4 | 300,001~320,000 | 3,400 |
5 | 320,001~340,000 | 4,700 |
6 | 340,001~360,000 | 5,800 |
7 | 360,001~380,000 | 7,500 |
8 | 380,001~400,000 | 9,100 |
9 | 400,001~420,000 | 10,800 |
10 | 420,001~440,000 | 12,500 |
11 | 440,001~460,000 | 14,100 |
12 | 460,001~480,000 | 15,800 |
13 | 480,001~500,000 | 17,500 |
14 | 500,001~520,000 | 19,100 |
15 | 520,001~540,000 | 20,800 |
16 | 540,001~560,000 | 22,500 |
17 | 560,001~580,000 | 24,100 |
18 | 580,001~600,000 | 25,800 |
19 | 600,001~640,000 | 27,500 |
20 | 640,001~680,000 | 30,800 |
21 | 680,001~720,000 | 34,100 |
22 | 720,001~760,000 | 37,500 |
23 | 760,001~800,000 | 39,800 |
24 | 800,001~840,000 | 41,800 |
25 | 840,001~880,000 | 43,800 |
26 | 880,001~920,000 | 45,800 |
27 | 920,001~960,000 | 47,800 |
28 | 960,001~1,000,000 | 49,800 |
29 | 1,000,001~1,040,000 | 51,800 |
30 | 1,040,001~1,080,000 | 54,400 |
31 | 1,080,001~1,120,000 | 57,100 |
32 | 1,120,001~1,160,000 | 59,800 |
33 | 1,160,001~1,200,000 | 62,400 |
34 | 1,200,001~1,260,000 | 65,100 |
35 | 1,260,001~1,320,000 | 69,100 |
36 | 1,320,001~1,380,000 | 73,100 |
37 | 1,380,001~1,440,000 | 77,100 |
38 | 1,440,001~1,500,000 | 81,100 |
39 | 1,500,001円以上 | 150万円超過額×0.9÷12月+81,100円(100円未満切り捨て) |
備考:140,000円を当該費用徴収基準額月額の上限とする。 | ||
注
1 この表における「対象収入」とは前年の収入(社会通念上収入として認定することが適当でないものを除く。)から、租税、社会保険料、医療費等の必要経費を控除した後の収入をいう。
2 養護老人ホームの3人部屋入居者については、費用徴収基準月額から10パーセント、4人部屋入居者については20パーセント、5人及び6人部屋入居者については30パーセント、7人部屋以上の大部屋入居者については40パーセントをそれぞれ減額した額を費用徴収基準月額とする。この場合において、100円未満は切捨てるものとする。
3 費用徴収基準月額が、その月におけるその被措置者に係る措置費の支弁額(一般事務費及び一般生活費(地区別冬期加算及び入院患者日用品費を除く。)の合算額という。別表第2において同じ。)を超える場合には、この表の規定にかかわらず、当該支弁額とする。
別表第2(第11条関係)
扶養義務者費用徴収基準
税額等による階層区分 | 費用徴収基準月額 | ||
A | 生活保護法(昭和25年法律第144号)による被保護者(単給を含む。) | 円 0 | |
B | A階層を除き当該年度分の市町村民税非課税の者 | 0 | |
C1 | A階層及びB階層を除き前年分の所得税非課税の者 | 当該年度分の市町村民税所得割非課税(均等割のみ課税) | 4,500 |
C2 | 当該年度分の市町村民税所得割課税 | 6,600 | |
D1 | A階層及びB階層を除き前年分の所得税課税の者であって、その税額の年額区分が次の額である者 | 30,000円以下 | 9,000 |
D2 | 30,001円~80,000円 | 13,500 | |
D3 | 80,001円~140,000円 | 18,700 | |
D4 | 140,001円~280,000円 | 29,000 | |
D5 | 280,001円~500,000円 | 41,200 | |
D6 | 500,001円~800,000円 | 54,200 | |
D7 | 800,001円~1,160,000円 | 68,700 | |
D8 | 1,160,001円~1,650,000円 | 85,000 | |
D9 | 1,650,001円~2,260,000円 | 102,900 | |
D10 | 2,260,001円~3,000,000円 | 122,500 | |
D11 | 3,000,001円~3,960,000円 | 143,800 | |
D12 | 3,960,001円~5,030,000円 | 166,600 | |
D13 | 5,030,001円~6,270,000円 | 191,200 | |
D14 | 6,270,001円以上 | その月におけるその被措置者にかかる措置費の支弁額 | |
注
1 この表のC1階層における「均等割の額」とは、地方税法(昭和25年法律第266号)第292条第1項第1号に規定する均等割の額をいい、C2階層における「所得割の額」とは、同項第2号に規定する所得割(この所得割を計算する場合には同法第314条の7及び同法附則第5条第3項は摘要しないものとする。)の額をいう。なお、同法第323条に規定する市町村民税の減免があった場合には、その額を所得割の額又は均等割の額から順次控除して得た額を所得割の額又は均等割の額とする。
2 D1~D14階層における「所得税の額」とは、所得税法(昭和40年法律第33号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)、租税特別措置法(昭和32年法律第26号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算された所得税の額をいう。ただし、所得税の額を計算する場合には、次の規定は適用しないものとする。
(1) 所得税法第92条第1項及び第95条第1項から第3項まで
(2) 租税特別措置法第41条第1項及び第2項並びに第41条の2
(3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条
3 同一の者が2人以上の被措置者の主たる扶養義務者となる場合においても、上表に示す費用徴収基準月額のみで算定するものであること。
4 費用徴収基準月額が、その月におけるその被措置者にかかる措置費の支弁額(その被措置者が別表第1により徴収を受ける場合には、当該被措置者に係る費用徴収基準月額を控除した残額)を超える場合には、この表にかかわらず、当該支弁額とする。
5 主たる扶養義務者が、他の社会福祉施設の被措置者の扶養義務者として費用徴収される場合には、この表による徴収額の一部又は全部を免除することができる。